


БНБ: Печалбата на банките през 2022 г. е 2,1 млрд. лева
Това е с 54,6% повече спрямо 2021 г.
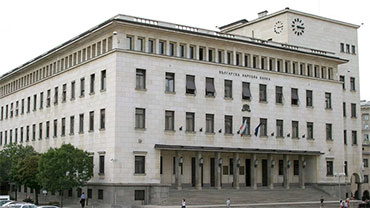
През четвъртото тримесечие на 2022 г. активите на банковата система нараснаха с 6,5 млрд. лева (4,4%) и в края на годината възлязоха на 155,4 млрд. лева. Това става ясно от анализа на БНБ „Банките в България, октомври – декември 2022 г.“, цитиран от БТА.
Данните показват, че през периода октомври – декември м.г. ръстът на кредитите и авансите формира близо половината от прираста на активите на банковия сектор.
Пазарният дял на петте най-значими банкови институции (съгласно критериите на Европейската централна банка) в края на декември съставлява 67% от активите на банковата система, а този на по-малко значимите институции – 29,6%.
Според анализа спрямо края на септември м.г. общият размер на брутните кредити и аванси се увеличава с 3,1 млрд. лева (3,4%) до 96,1 млрд. лева. В тяхната структура вземанията от кредитни институции през тримесечието се повишават с 1 млрд. лева, или 11,2%, до 10,1 млрд. лева.
През периода кредитите за нефинансови предприятия са се увеличили с 1,1 млрд. лева или 2,5%, за домакинствата – с 803 млн. лева (2,4%), а за други финансови предприятия – с 230 млн. лева (3,8%), показват данните. Намаление отбелязват кредитите за сектор „Държавно управление“ – с 24 млн. лева (или 2,5%).
Не са настъпили съществени промени във валутната структура на кредитите и авансите и в края на декември м. г. делът на вземанията в левове е 63,2%, а в евро – 33,3%. Делът на кредитите и авансите в други валути в края на периода е 3,5% (при 3,8% към 30 септември 2022 г.), показват данните.
Депозитите в банковата система са се увеличили с 5,9 млрд. лева (4,6%) до 134,1 млрд. лева през периода октомври – декември 2022 г., отчитат от БНБ. През тримесечието най-съществено нарастват депозитите на домакинствата – с 3 млрд. лева (или 4,2%). Увеличението на депозитите на нефинансови предприятия е с 1,4 млрд. лева (3,2%), а при „Други финансови предприятия“ – със 733 млн. лева (18,4%). Растеж се отчита също при депозитите на кредитни институции – с 496 млн. лева (или 6,7%), както и на сектор „Държавно управление“ – с 361 млн. лева (или 9,8%).
През периода във валутната структура на депозитите делът в левове нараства от 59,2% до 60,4% в края на декември миналата година, а този в евро се понижава от 33% до 32,8%. През тримесечието делът на средствата в други валути намалява от 7,7% до 6,8%, показват данните.
Към 31 декември 2022 г. печалбата на банковата система възлиза на 2,1 млрд. лева, със 733 млн. лева (54,6%) повече спрямо отчетената за дванайсетте месеца на 2021 г.
Общият нетен оперативен доход на банковата система достига 5,3 млрд. лева в края на миналата година, като нараства със 755 млн. лева (16,7%) спрямо отчетения за 2021 г. Основен фактор за увеличението е по-високият нетен лихвен доход в резултат на нарасналото кредитиране през периода. За наблюдавания растеж допринасят също нетният доход от такси и комисиони, както и другите нетни доходи.
Спрямо 31 декември 2021 г. нетният лихвен доход се увеличава с 467 млн. лева (16,9%) до 3,2 млрд. лева, а делът му в структурата на нетния оперативен доход възлиза на 61% в края на декември 2022 г. За същия период под влияние на растежа на лихвоносните активи приходите от лихви се повишават с 586 млн. лева (19,2%) до 3,6 млрд. лева, а разходите за лихви нарастват със 119 млн. лева (41,9%) до 405 млн. лева.
Анализът отчита увеличение на нетния доход от такси и комисиони спрямо края на 2021 г. със 185 млн. лева (14,9%), който в края на декември м.г. достига 1,4 млрд. лева, с 27% дял в нетния оперативен доход. Има увеличение на годишна база на другите нетни доходи със 102 млн. лева (36,6%) до 379 млн. лева. В края на 2022 г. нетният доход от финансови инструменти възлиза на 252 млн. лева – при 250 млн. лева дванайсет месеца по-рано.
Ликвидната позиция на банковия сектор остава стабилна, като депозитната маса продължава да нараства с високи темпове, се посочва още в анализа. Нивата на съотношението на ликвидно покритие и съотношението на нетното стабилно финансиране са значително над регулаторните изисквания. Независимо от това, кредитните институции следва да управляват ликвидността си в съответствие с високата степен на несигурност и вероятността от изменения в обема и структурата на депозитите, породени от неблагоприятни промени във финансовото състояние на предприятията и домакинствата.
Още Новини
Парламентът одобри окончателно второто удължаване на бюджета
 3969

Годишната инфлация в еврозоната е 1,9% през февруари 2026 г.
1580

Свободните работни места в еврозоната са на ниво от 2,2% през четвъртото тримесечие на 2025 г.
1902
Годишната инфлация в страната за февруари 2026 г. е 3,3%
1429
Към 13 март 2026 г. са изтеглени от обращение 89% от левовете
1364
